
Começar a investir não exige ter muito dinheiro nem acompanhar o mercado financeiro todos os dias. Para quem mantém as economias na poupança, o primeiro passo pode ser conhecer alternativas de renda fixa, entender como funcionam os rendimentos e escolher uma aplicação compatível com os próprios objetivos.
No Brasil, produtos como Tesouro Selic, CDBs e títulos de renda fixa com liquidez diária são opções frequentemente consideradas por quem está começando. Cada alternativa tem regras próprias de rendimento, resgate, tributação e proteção. Por isso, antes de escolher onde colocar o dinheiro, é importante saber quando ele poderá ser necessário e quanto risco o investidor está disposto a assumir.
A ideia não é abandonar a poupança de uma vez, mas aprender a comparar alternativas e tomar decisões com mais informação. Com uma reserva de emergência organizada e aplicações simples, é possível construir uma rotina de investimentos mesmo começando com valores modestos.
1. Organize o dinheiro antes de investir
Antes de procurar a aplicação que rende mais, o ideal é separar o dinheiro conforme a finalidade. Uma quantia destinada a pagar o aluguel no próximo mês não deve ficar sujeita às mesmas condições de um investimento pensado para daqui a cinco anos.
O primeiro passo é montar uma reserva de emergência: um valor para cobrir despesas essenciais caso ocorra uma demissão, um problema de saúde, um conserto inesperado ou uma queda na renda.
Uma referência comum é acumular o equivalente a três a seis meses de despesas essenciais. Quem tem renda variável ou trabalha por conta própria pode precisar de uma reserva maior, conforme a estabilidade dos ganhos e as responsabilidades financeiras.
Se a reserva ainda não existe, não é necessário esperar juntar todo o valor para começar a aprender sobre investimentos. É possível formar essa quantia aos poucos, priorizando aplicações com baixo risco e acesso simples ao dinheiro.
2. Conheça três opções de renda fixa
A renda fixa reúne investimentos cuja remuneração segue regras definidas no momento da aplicação. Isso não significa que todos tenham rendimento conhecido antecipadamente ou que não exista risco: as condições variam conforme o produto.

Tesouro Selic
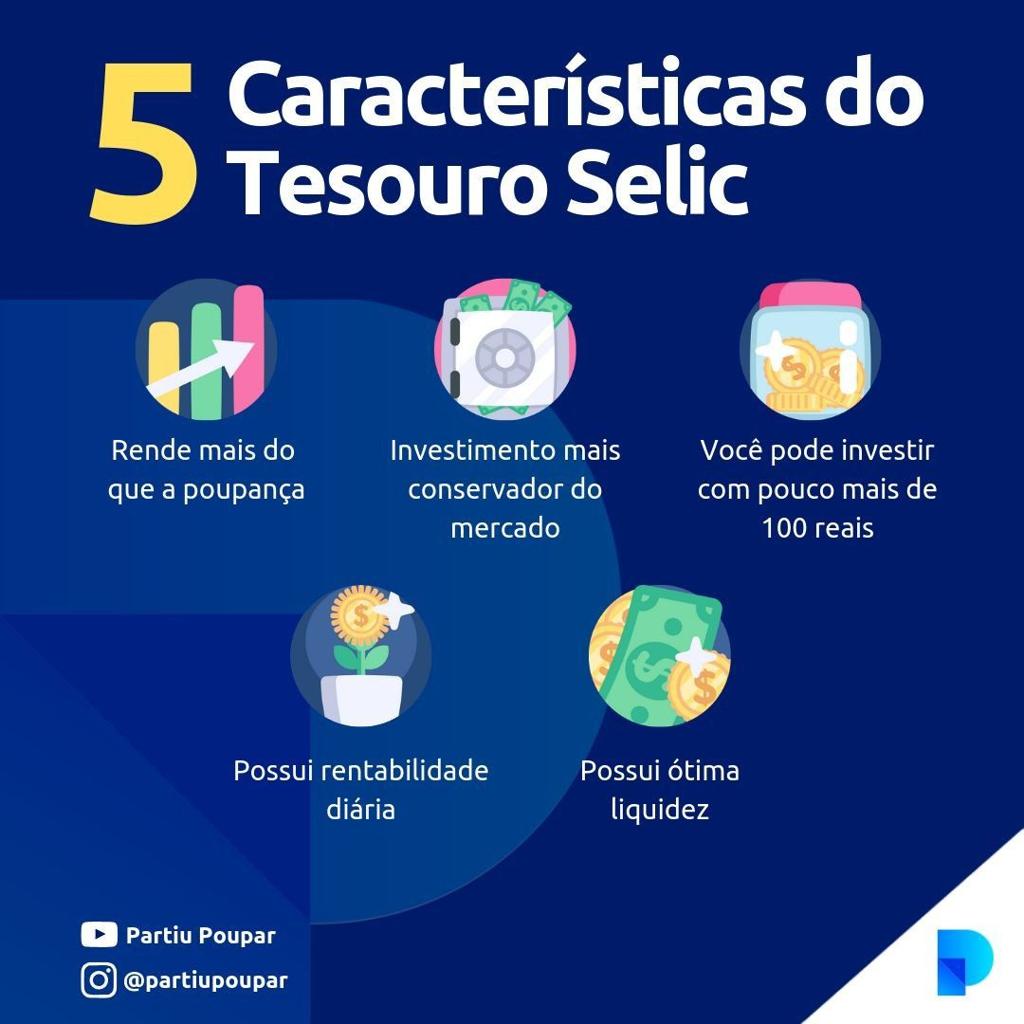
É um título público federal cuja rentabilidade acompanha a taxa Selic. Costuma ser considerado por quem busca uma alternativa para objetivos de curto prazo e para a reserva de emergência. O Tesouro Direto oferece possibilidade de resgate antecipado em dias úteis, conforme suas regras operacionais; o dinheiro não necessariamente cai na conta de forma instantânea.

CDB com liquidez diária
O Certificado de Depósito Bancário é emitido por um banco. Alguns CDBs permitem resgate diário, enquanto outros só liberam o dinheiro no vencimento. A remuneração pode ser, por exemplo, um percentual do CDI. Antes de aplicar, confira a taxa oferecida, as regras de resgate e a instituição emissora.

Poupança
Continua sendo uma alternativa simples, com regras de rendimento próprias e cobertura do Fundo Garantidor de Créditos (FGC), dentro dos limites aplicáveis. Compará-la com outras opções ajuda a entender se faz sentido manter todo o dinheiro nela ou diversificar parte das economias.
Não existe uma aplicação ideal para todas as pessoas. Para quem está começando, a facilidade de entender o produto, a possibilidade de resgate e os custos costumam ser tão importantes quanto a rentabilidade anunciada.
3. Abra uma conta em uma instituição financeira
O próximo passo é verificar se o banco em que você já tem conta oferece investimentos adequados. Também é possível abrir conta em uma corretora autorizada a operar no mercado financeiro.
Antes de escolher, confira:
-
se a instituição é autorizada pelo Banco Central ou pela Comissão de Valores Mobiliários (CVM), conforme a atividade exercida;
-
qual é o valor mínimo para investir;
-
se existe cobrança de tarifas;
-
como funciona o resgate;
-
qual é a remuneração líquida estimada;
-
quais garantias se aplicam ao produto.
Não é obrigatório abrir várias contas para começar. Uma única instituição que ofereça produtos simples, informações claras e custos competitivos pode ser suficiente para os primeiros investimentos.
4. Compare o rendimento líquido, não apenas a taxa anunciada
Um erro comum de quem começa é olhar somente para o percentual de rendimento divulgado. O valor que realmente importa é o que sobra depois dos impostos e das eventuais taxas.
Em aplicações tributáveis de renda fixa, como CDBs e Tesouro Direto, o Imposto de Renda incide sobre os rendimentos, e não sobre todo o dinheiro investido. A alíquota é regressiva conforme o prazo: 22,5% para aplicações de até 180 dias; 20% de 181 a 360 dias; 17,5% de 361 a 720 dias; e 15% acima de 720 dias. Resgates antes de 30 dias também podem sofrer incidência de IOF sobre os rendimentos.
A poupança tem regras próprias de remuneração e não segue essa tabela de tributação para pessoa física. Por isso, a comparação precisa considerar o prazo, os impostos e as condições de cada produto.
Outro cuidado é não confundir liquidez com rentabilidade. Uma aplicação pode oferecer uma taxa maior, mas exigir que o dinheiro permaneça investido até o vencimento. Para a reserva de emergência, ter acesso ao dinheiro pode ser mais importante do que buscar alguns pontos extras de rendimento.
5. Entenda a proteção do FGC
O Fundo Garantidor de Créditos (FGC) oferece cobertura para determinados produtos financeiros, incluindo poupança e CDBs elegíveis. A garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, respeitando também o limite global de R$ 1 milhão em garantias pagas a cada período de quatro anos.
Isso não significa que todo investimento em renda fixa seja garantido pelo FGC. Títulos públicos federais, fundos de investimento, debêntures e outros produtos possuem estruturas de risco diferentes.
A proteção também não equivale a dinheiro disponível imediatamente: em caso de intervenção ou liquidação de uma instituição, o pagamento depende dos procedimentos aplicáveis. Antes de investir, verifique se o produto é coberto e se a instituição emissora está dentro dos limites de garantia.
6. Comece com um valor que caiba no orçamento
Não é preciso esperar ter milhares de reais para começar. Alguns produtos permitem aplicações de valores baixos, embora o mínimo varie de acordo com o investimento e a instituição.
Considere, por exemplo, alguém que consiga separar R$ 100 por mês. Em vez de tentar encontrar uma aplicação extraordinária, essa pessoa pode priorizar a regularidade dos aportes, acompanhar o saldo e aumentar o valor investido quando a renda permitir.
O exemplo não representa uma promessa de rentabilidade. O resultado dependerá das taxas vigentes, dos prazos, dos impostos e da frequência dos depósitos.
O mais importante é não investir dinheiro destinado às contas essenciais, não recorrer a empréstimos para aplicar e não tomar decisões com base em promessas de ganho garantido acima do mercado.
7. Crie uma rotina para acompanhar os investimentos
Depois da primeira aplicação, acompanhar o investimento não precisa virar uma tarefa diária. Uma revisão mensal ou trimestral costuma ser suficiente para verificar o saldo, conferir os aportes e avaliar se o dinheiro continua alinhado ao objetivo definido.
Também vale separar os investimentos por finalidade:
| Objetivo | O que priorizar |
|---|---|
| Reserva de emergência | Baixo risco e acesso rápido ao dinheiro |
| Compra planejada em até dois anos | Prazo compatível e condições claras de resgate |
| Objetivo de médio prazo | Rentabilidade líquida e vencimento adequado |
| Objetivo de longo prazo | Estratégia coerente com o prazo e a tolerância ao risco |
Essa organização ajuda a evitar o resgate antecipado de aplicações que foram escolhidas para outro propósito.
Checklist para fazer o primeiro investimento
Seu plano de início
0 de 6
Organizar o orçamento
Identificar despesas essenciais, dívidas e quanto sobra por mês.
Definir o objetivo
Decidir se o dinheiro será usado como reserva ou para uma compra futura.
Comparar produtos
Conferir liquidez, rendimento líquido, taxas, impostos e riscos.
Verificar a instituição
Confirmar a autorização e as garantias aplicáveis ao produto.
Fazer a primeira aplicação
Começar com um valor confortável e guardar o comprovante.
Programar novos aportes
Estabelecer uma quantia mensal compatível com o orçamento.
Copiar checklist
Sair da poupança não precisa ser uma mudança radical. Para quem está começando, aprender a comparar produtos, entender as regras de resgate e manter uma reserva adequada costuma ser mais importante do que buscar o maior rendimento disponível. A renda fixa oferece um caminho de entrada para esse aprendizado, desde que cada aplicação seja escolhida de acordo com o objetivo e as condições financeiras do investidor.
