
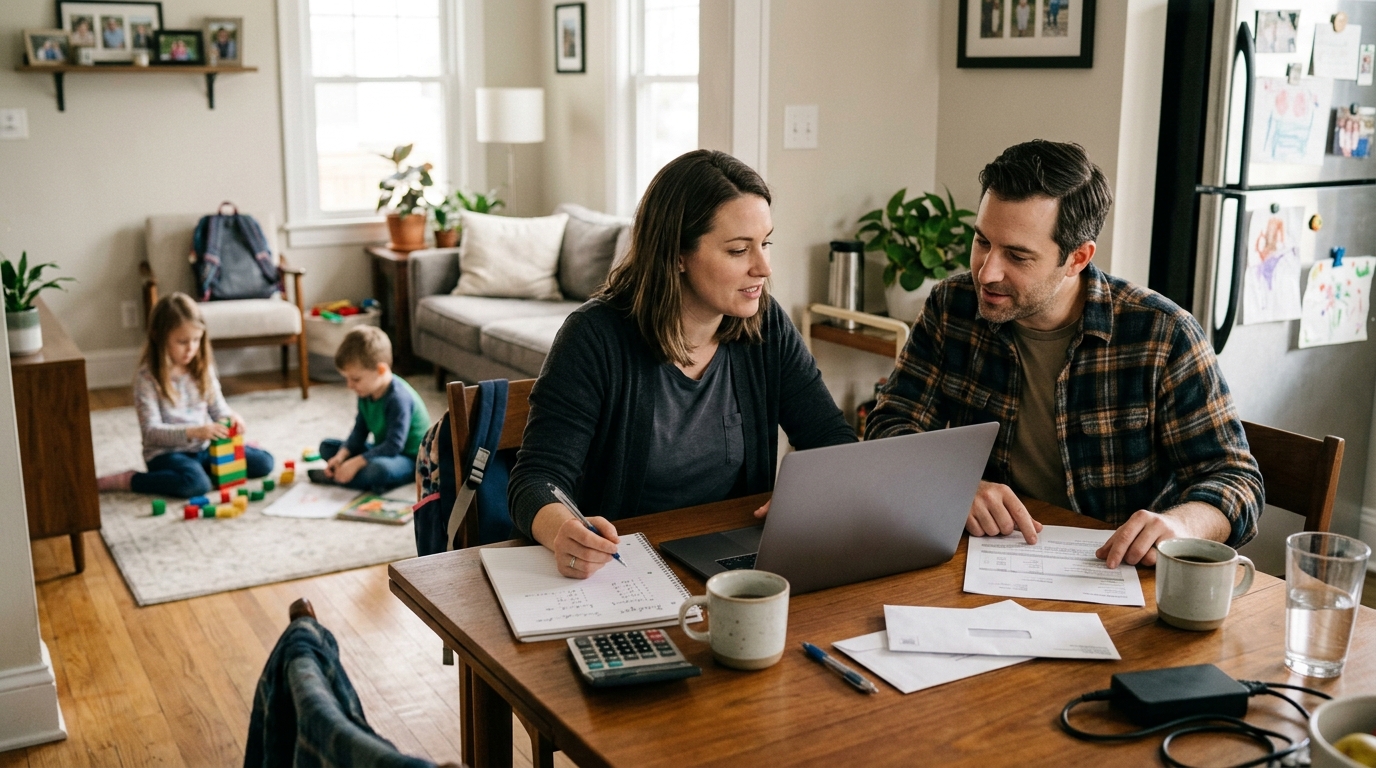
Organizar as finanças da família não significa necessariamente ganhar mais dinheiro. Em muitos casos, o primeiro passo é entender para onde vai a renda mensal, quais despesas podem ser ajustadas e quanto é possível guardar sem comprometer as necessidades básicas da casa.
Aluguel, alimentação, energia elétrica, transporte, escola, medicamentos e parcelas de compras disputam espaço no orçamento. Quando as contas são pagas sem um planejamento claro, despesas pequenas podem passar despercebidas e imprevistos acabam sendo resolvidos com cartão de crédito, cheque especial ou empréstimos.
Um planejamento financeiro familiar ajuda a visualizar essa realidade e estabelecer prioridades. Com um orçamento doméstico simples e uma reserva de emergência construída aos poucos, a família ganha mais condições de lidar com despesas inesperadas sem comprometer todo o dinheiro do mês.
1. Descubra quanto dinheiro entra e quanto sai
O primeiro passo é reunir as informações financeiras de todas as pessoas que contribuem para as despesas da casa. A renda deve considerar os valores efetivamente disponíveis, depois dos descontos obrigatórios.
Para quem recebe salário fixo, o cálculo tende a ser mais simples. Já famílias com profissionais autônomos, comissionados ou pequenos empreendedores precisam considerar as oscilações de renda e evitar comprometer despesas essenciais com base em meses excepcionalmente bons.
Em seguida, é hora de listar os gastos. Uma forma prática é separar as despesas em três grupos:
-
Despesas fixas: aluguel ou prestação do imóvel, mensalidades escolares, internet, plano de saúde e parcelas contratadas.
-
Despesas variáveis essenciais: supermercado, energia, água, combustível, transporte e medicamentos.
-
Despesas não essenciais ou ajustáveis: assinaturas pouco utilizadas, pedidos de comida, compras por impulso, lazer e serviços que podem ser reduzidos.
O objetivo não é eliminar todos os gastos com lazer. É identificar quais despesas fazem sentido para a família e quais estão consumindo dinheiro sem trazer benefícios proporcionais.
Uma revisão dos extratos bancários e das faturas dos últimos dois ou três meses costuma revelar gastos recorrentes que passam despercebidos no dia a dia.
2. Monte um orçamento doméstico do zero
Depois de levantar receitas e despesas, registre os valores em uma planilha, caderno ou aplicativo. Não é necessário começar com uma ferramenta sofisticada: o importante é manter as informações atualizadas.
Veja um exemplo fictício de orçamento para uma família com renda mensal líquida de R$ 5.000.
| Categoria | Valor mensal |
|---|---|
| Moradia e contas da casa | R$ 1.500 |
| Alimentação | R$ 1.000 |
| Transporte | R$ 600 |
| Saúde e educação | R$ 500 |
| Dívidas e parcelas | R$ 400 |
| Lazer e gastos pessoais | R$ 400 |
| Reserva financeira | R$ 300 |
| Despesas imprevistas e outros | R$ 300 |
| Total | R$ 5.000 |
Nesse exemplo, a família destina R$ 300 por mês à reserva financeira. Os valores são apenas ilustrativos: o peso de cada categoria muda conforme a cidade, a composição familiar, a moradia e as necessidades de cada pessoa.
Se as despesas ultrapassarem a renda, o orçamento deve ajudar a identificar o tamanho do déficit. Cortar pequenos gastos pode ajudar, mas talvez seja necessário renegociar dívidas, rever contratos ou buscar uma forma sustentável de aumentar a renda.
3. Escolha uma regra de divisão do dinheiro que funcione
Uma referência conhecida é a regra 50-30-20, que propõe destinar 50% da renda às necessidades, 30% aos desejos e 20% às metas financeiras, incluindo a formação de poupança e o pagamento de dívidas conforme a estratégia adotada.
Para uma renda líquida de R$ 5.000, a divisão teórica seria:
50% — Necessidades
R$ 2.500
Moradia, alimentação, contas e transporte essencial.
30% — Desejos
R$ 1.500
Lazer, restaurantes, compras pessoais e assinaturas.
20% — Metas financeiras
R$ 1.000
Reserva de emergência, investimentos e redução de dívidas.
Essa divisão não precisa ser seguida à risca. Famílias com renda menor ou despesas elevadas de moradia podem ter pouco espaço para poupar no início. Nesse caso, é melhor definir uma meta possível, mesmo que seja de R$ 30, R$ 50 ou R$ 100 por mês, e revisar o orçamento conforme a situação melhorar.
4. Como montar uma reserva de emergência de verdade
A reserva de emergência é um dinheiro separado para despesas inesperadas ou quedas de renda. Ela não deve ser confundida com a quantia destinada às férias, à troca do carro ou à compra de eletrodomésticos.
Uma referência comum é acumular de três a seis meses de despesas essenciais. Famílias com renda instável, dependentes ou apenas uma pessoa responsável pelo sustento podem precisar de uma margem maior.
O cálculo deve considerar o custo básico para manter a casa funcionando, e não necessariamente toda a renda mensal.
Calcule sua reserva ideal
Meta total da reserva
R$ 18.000,00
Valor já guardado
R$ 1.000,00
Falta acumular
R$ 17.000,00
A meta pode parecer distante no começo, mas a reserva não precisa ser formada de uma só vez. O primeiro objetivo é construir uma quantia que permita enfrentar uma despesa inesperada sem recorrer imediatamente ao crédito. Depois, a família pode continuar acumulando até chegar ao valor planejado.
5. Onde guardar a reserva de emergência?
O dinheiro destinado a emergências precisa estar em uma aplicação de baixo risco e com condições de resgate compatíveis com a necessidade de acesso rápido.
Entre as alternativas que podem ser avaliadas estão:
-
CDB com liquidez diária: pode oferecer rendimento vinculado ao CDI. É importante confirmar as condições de resgate e se o produto conta com a proteção do FGC.
-
Tesouro Selic: título público federal cuja rentabilidade acompanha a taxa Selic. O resgate antecipado segue as regras operacionais do Tesouro Direto e não significa disponibilidade instantânea a qualquer hora.
-
Poupança: tem funcionamento simples e permite movimentação conforme as regras da conta, mas seu rendimento deve ser comparado com o de outras opções.
Antes de escolher, confira impostos, tarifas, horários de resgate e riscos. Não é adequado deixar toda a reserva em investimentos com prazo longo ou sujeitos a oscilações incompatíveis com uma emergência.
Também vale manter a reserva separada do dinheiro usado nas despesas do cotidiano. Essa divisão reduz a chance de consumir o valor acumulado com compras e gastos rotineiros.
6. Como sair das dívidas sem abandonar o planejamento
Quando há dívidas caras, como rotativo do cartão de crédito ou cheque especial, o orçamento precisa dar atenção especial a elas. Os juros dessas modalidades podem crescer rapidamente e comprometer a capacidade de poupar.
Uma estratégia prática é:
-
Listar todas as dívidas, incluindo saldo, taxa de juros, parcela e vencimento.
-
Priorizar a negociação das dívidas com juros mais elevados.
-
Evitar assumir novas parcelas enquanto o orçamento estiver comprometido.
-
Construir uma pequena reserva para despesas urgentes, evitando recorrer novamente ao crédito.
-
Depois de controlar as dívidas mais caras, direcionar uma parcela maior da renda para a reserva completa.
A melhor estratégia depende do custo das dívidas, das condições de negociação e da segurança financeira da família. Antes de usar todo o dinheiro guardado para quitar débitos, é importante considerar se isso deixará a casa sem nenhuma proteção para imprevistos.
7. Faça uma reunião financeira por mês
O planejamento familiar funciona melhor quando as pessoas responsáveis pelas contas conhecem a situação financeira e participam das decisões. Uma conversa mensal curta pode ser suficiente para revisar os gastos, planejar despesas maiores e acompanhar o avanço da reserva.
A reunião pode responder a quatro perguntas:
-
As despesas ficaram dentro do orçamento?
-
Surgiu algum gasto que não estava previsto?
-
Quanto foi possível guardar neste mês?
-
Existe alguma conta ou compra importante nos próximos meses?
Despesas sazonais, como material escolar, impostos, manutenção do carro e presentes de fim de ano, não são exatamente emergências quando podem ser previstas. Reservar dinheiro mensalmente para esses compromissos evita que eles consumam a reserva destinada a situações inesperadas.
O orçamento também precisa ser atualizado quando a família muda de casa, tem um filho, perde uma fonte de renda ou assume novas responsabilidades.
O segredo é manter um plano possível
Um planejamento financeiro familiar não precisa começar com planilhas complexas nem exigir cortes radicais. O que faz diferença é conhecer a renda disponível, registrar os gastos, definir prioridades e separar regularmente algum dinheiro para o futuro.
A reserva de emergência oferece proteção contra imprevistos, mas seu tamanho deve acompanhar a realidade da família. Começar com pouco e manter a regularidade é mais útil do que estabelecer uma meta ambiciosa que não cabe no orçamento.
Com acompanhamento mensal e decisões compartilhadas, o orçamento doméstico deixa de ser apenas uma lista de contas e passa a funcionar como uma ferramenta para reduzir o endividamento, preparar despesas futuras e trazer mais previsibilidade à vida financeira.
